مقال 9 دقائق للقراءة
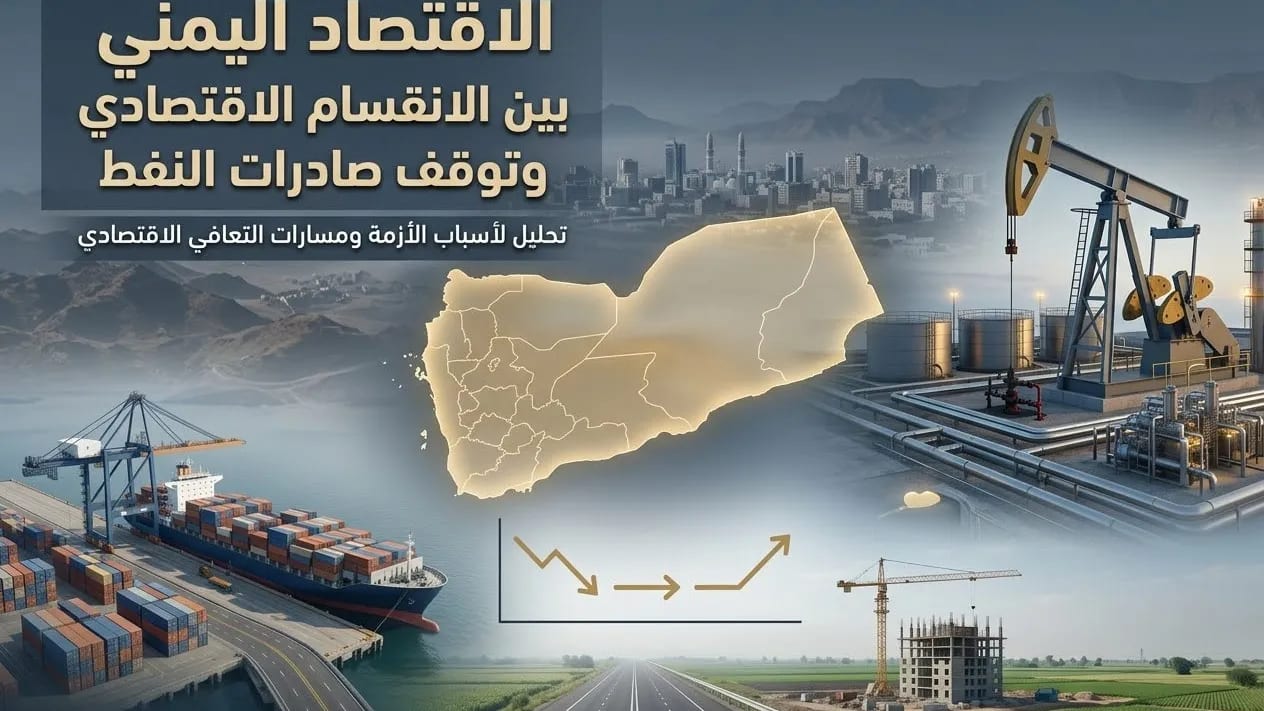
الاقتصاد اليمني بين الانقسام الاقتصادي وتوقف صادرات النفط: تحليل لأسباب الأزمة ومسارات التعافي
تحليل لأبرز التحولات التي شهدها الاقتصاد اليمني، من توقف صادرات النفط والانقسام الاقتصادي إلى تحديات التضخم والاستثمار ومسارات التعافي.
مقدمة يمر الاقتصاد اليمني منذ أكثر من عقد بأزمة اقتصادية مركبة تجاوزت آثارها الانخفاض الدوري في النشاط الاقتصادي لتصبح أزمة ذات أبعاد إنتاجية ومالية ونقدية ومؤسسية. فقد أدى الصراع الممتد منذ عام 2014 إلى تراجع الإنتاج والاستثمار، وتضرر البنية التحتية، وتآكل رأس المال البشري، وانقسام المؤسسات الاقتصادية والنقدية، في الوقت الذي أدى فيه توقف صادرات النفط إلى فقدان أحد أهم مصادر الإيرادات العامة والنقد الأجنبي. وتكتسب الأزمة اليمنية خصوصيتها من تزامن هذه العوامل مع اعتماد الاقتصاد على الواردات، وضعف التنويع الإنتاجي، وتراجع الإيرادات الحكومية، وتعدد مراكز صنع القرار الاقتصادي. ولذلك فإن تحليل الاقتصاد اليمني يتطلب تجاوز التفسير الأحادي الذي يربط الأزمة بالحرب فقط، والنظر إليها باعتبارها نتيجة لتفاعل الصراع مع اختلالات هيكلية سابقة. وتشير أحدث تقديرات صندوق النقد الدولي إلى أن الناتج المحلي الحقيقي لليمن انكمش بنحو 27% خلال العقد الماضي، بينما يقدّر البنك الدولي أن نصيب الفرد الحقيقي من الناتج المحلي انخفض بنحو 58% منذ 2015. � IMF +١ أولًا: البنية الهيكلية للاقتصاد اليمني كان الاقتصاد اليمني قبل الحرب يعتمد بدرجة مهمة على النفط والغاز كمصدر للإيرادات والنقد الأجنبي، إلى جانب الزراعة والتجارة والخدمات والتحويلات المالية. وتكشف هذه البنية عن مشكلة هيكلية أساسية تتمثل في ضعف تنويع مصادر النمو والدخل. فالاقتصاد الذي يعتمد بدرجة كبيرة على مورد واحد يصبح أكثر تعرضًا للصدمات عندما ينخفض إنتاج ذلك المورد أو تتوقف صادراته. ولا تعني هذه المشكلة أن النفط يمثل قطاعًا غير مرغوب اقتصاديًا، بل إن المشكلة تكمن في عدم تحويل عائداته بصورة كافية إلى استثمارات منتجة في قطاعات بديلة قادرة على توليد الدخل وفرص العمل والنقد الأجنبي. ومن ثم، فإن القضية الأساسية ليست التخلص من النفط، وإنما تحويل النفط من مصدر للاعتماد الاقتصادي إلى مصدر لتمويل التنويع الاقتصادي. ثانيًا: الحرب والانقسام الاقتصادي أحدث الصراع تحولًا عميقًا في بنية الاقتصاد اليمني، إذ لم يعد الاقتصاد يعمل ضمن إطار مؤسسي ونقدي موحد. ويشير البنك الدولي إلى وجود منطقتين اقتصاديتين رئيسيتين، لكل منهما مؤسسات نقدية وأسواق صرف مختلفة، وهو ما أدى إلى اتساع الفوارق الاقتصادية وصعّب تنفيذ سياسة اقتصادية وطنية موحدة. � البنك الدولي +١ ولا يقتصر أثر الانقسام على السياسة النقدية، بل يمتد إلى التجارة والضرائب والجمارك وحركة رؤوس الأموال والقطاع المصرفي. وهنا تظهر تكلفة اقتصادية مهمة للانقسام المؤسسي: فكلما زادت الاختلافات في القواعد والإجراءات بين المناطق، ارتفعت تكاليف المعاملات، وزادت حالة عدم اليقين أمام القطاع الخاص، وأصبح اتخاذ قرارات الاستثمار والإنتاج أكثر صعوبة. وبذلك يتحول الانقسام السياسي إلى قيد على الكفاءة الاقتصادية. ثالثًا: توقف صادرات النفط والتحول في المالية العامة يمثل توقف صادرات النفط منذ عام 2022 نقطة تحول رئيسية في الاقتصاد اليمني الحديث. فقد أدت الهجمات على منشآت النفط إلى وقف صادرات النفط، الأمر الذي أدى إلى خسارة كبيرة في الإيرادات والنقد الأجنبي، ودفع الاقتصاد إلى مرحلة من الركود العميق. � IMF +١ وتظهر أهمية النفط بوضوح في بيانات صندوق النقد؛ فقد انخفض إنتاج النفط من نحو 60 ألف برميل يوميًا في 2020 إلى 19 ألف برميل يوميًا في 2024، بينما تراجعت عائدات صادرات الهيدروكربونات من نحو 1.14 مليار دولار في 2022 إلى الصفر في 2024 وفق بيانات الصندوق. � IMF +١ وقد انعكس ذلك مباشرة على المالية العامة. فوفق صندوق النقد الدولي، انخفضت إيرادات الحكومة، باستثناء المنح، من 22.5% من الناتج المحلي الإجمالي عام 2014 إلى أقل من 12% عام 2024. � IMF +١ وهذا يوضح أن مشكلة المالية العامة اليمنية ليست مجرد مشكلة عجز في الموازنة، بل مشكلة أعمق تتمثل في انكماش القاعدة الإيرادية للدولة. رابعًا: النمو الاقتصادي وتراجع الناتج تعرض الاقتصاد اليمني لسلسلة طويلة من الانكماشات منذ بداية الحرب. ووفق تقديرات صندوق النقد الدولي، انكمش الناتج الحقيقي بنحو 9.3% في 2023، و1.5% في 2024، و0.5% في 2025. أما البنك الدولي فقد قدر انكماش الناتج الحقيقي بنحو 2% في 2023 و1.5% في 2024 و1.5% في 2025؛ ويعود اختلاف التقديرات إلى اختلاف قواعد البيانات ومنهجيات التقدير وتوافر البيانات. � IMF +٢ وهذا الاختلاف بين المؤسسات ليس تفصيلًا هامشيًا؛ بل يجب أخذه في الاعتبار عند كتابة أي تحليل أكاديمي للاقتصاد اليمني. والأهم من معدل النمو السنوي هو المسار الطويل الأجل لدخل الفرد. فالبنك الدولي يقدّر أن نصيب الفرد الحقيقي من الناتج انخفض 58% بين 2015 و2024. � البنك الدولي وهذا يعني أن المشكلة الاقتصادية لا تتمثل فقط في انخفاض الناتج الكلي، وإنما في تراجع الموارد الاقتصادية المتاحة للفرد. خامسًا: التضخم وسعر الصرف أصبح سعر الصرف أحد أهم القنوات التي تنتقل من خلالها الأزمة الاقتصادية إلى حياة الأسر اليمنية. فالاقتصاد اليمني يعتمد بدرجة كبيرة على الواردات، ولذلك يؤدي انخفاض قيمة العملة في المناطق التي تتعامل بالريال المتداول في مناطق الحكومة المعترف بها دوليًا إلى ارتفاع تكلفة السلع المستوردة، خصوصًا الغذاء والوقود والدواء. وقد أشار البنك الدولي إلى ارتفاع معدل التضخم في مناطق الحكومة المعترف بها دوليًا إلى أكثر من 30% خلال 2024، بالتزامن مع تراجع قيمة الريال من نحو 1,540 ريالًا للدولار إلى نحو 2,065 ريالًا خلال العام وفق بياناته. � البنك الدولي لكن من الخطأ تفسير التضخم اليمني بسعر الصرف وحده. فالتضخم يتأثر أيضًا بتكاليف النقل والطاقة، واضطرابات التجارة، والسياسة النقدية، والسيولة، وتكاليف الاستيراد، والأوضاع الدولية. لذلك فإن استقرار سعر الصرف يمثل جزءًا من الحل وليس الحل الكامل. سادسًا: التجارة الخارجية والاعتماد على الواردات تكشف بيانات صندوق النقد عن اختلال واضح في القطاع الخارجي. فقد بلغت واردات السلع والخدمات نحو 9.6 مليار دولار في 2022، مقابل صادرات بلغت نحو 2.0 مليار دولار فقط. وبعد توقف صادرات النفط انخفضت صادرات السلع والخدمات إلى نحو 906 ملايين دولار في 2023 و921 مليون دولار في 2024. � IMF +١ وفي المقابل، ظلت الواردات أعلى بكثير من الصادرات. وهذا يعني أن الاقتصاد يحتاج إلى تدفقات خارجية أخرى لتمويل جزء كبير من احتياجاته، مثل تحويلات العاملين والمنح والمساعدات الخارجية. وتكشف هذه الحالة عن هشاشة القطاع الخارجي؛ إذ إن انخفاض الصادرات النفطية لا يؤدي فقط إلى انخفاض دخل الدولة، بل يؤدي أيضًا إلى تقليص قدرة الاقتصاد على توفير النقد الأجنبي اللازم لتمويل الواردات. سابعًا: الاستثمار والإنتاج المحلي يمثل ضعف الاستثمار أحد العوائق الأساسية أمام التعافي الاقتصادي. فالاستثمار الخاص يحتاج إلى بيئة مستقرة نسبيًا، وقواعد واضحة، ونظام مالي قادر على توفير التمويل، وحماية للملكية، وتوقعات مستقرة بشأن المستقبل. وفي بيئة تتسم بالصراع والانقسام المؤسسي وتقلب سعر الصرف، ترتفع المخاطر التي يواجهها المستثمر، مما يؤدي إلى تأجيل الاستثمار أو توجيهه نحو أنشطة قصيرة الأجل بدلًا من الاستثمار الإنتاجي طويل الأجل. ومن هنا فإن إعادة الإعمار الاقتصادي لا ينبغي أن تقتصر على إعادة بناء الطرق والمنشآت، بل يجب أن تشمل إعادة بناء البيئة المؤسسية التي تجعل الاستثمار ممكنًا. ثامنًا: المالية العامة بين تراجع الإيرادات وضغط الإنفاق أدى انخفاض الإيرادات النفطية إلى تقليص الحيز المالي المتاح للحكومة. وتشير بيانات صندوق النقد إلى أن الإنفاق الحكومي في 2024 بلغ نحو 22.3% من الناتج المحلي، بينما شكلت الرواتب العامة وخدمة الدين ودعم الكهرباء أكبر بنود الإنفاق، في حين لم يتجاوز الإنفاق الرأسمالي نحو 2% من إجمالي الإنفاق وفق تحليل الصندوق. � IMF eLibrary وهذه نقطة بالغة الأهمية اقتصاديًا. فإذا كانت الموارد المحدودة تذهب بدرجة كبيرة إلى الإنفاق الجاري وخدمة الالتزامات، فإن قدرة الدولة على تمويل الاستثمار العام والبنية التحتية تصبح محدودة. وهذا قد يؤدي إلى حلقة سلبية: انخفاض الإيرادات → انخفاض الاستثمار العام → ضعف البنية الإنتاجية → انخفاض النمو → ضعف القاعدة الإيرادية. ومن هنا فإن إصلاح المالية العامة لا ينبغي أن يقتصر على خفض الإنفاق، بل يجب أن يستهدف رفع كفاءة الإنفاق وتحسين تركيبته. تاسعًا: هل يمكن للاقتصاد اليمني التعافي؟ نعم، ولكن التعافي ليس تلقائيًا. ويملك اليمن عددًا من عناصر القوة الاقتصادية، من بينها الموارد النفطية والغازية، والموقع الجغرافي، والموانئ، والقطاع الزراعي والثروة السمكية، والتحويلات المالية من الخارج، بالإضافة إلى إمكانات كبيرة في إعادة الإعمار. ويشير صندوق النقد إلى إمكانات في الزراعة والثروة السمكية لتحسين سبل المعيشة، كما يرى أن عودة إنتاج النفط تتطلب تحسين الأمن وإعادة تأهيل المنشآت. � IMF eLibrary كما أن البنك الدولي يرى أن السلام يمكن أن يفتح مجالًا لتعافٍ اقتصادي أقوى من خلال إعادة الإعمار والاستثمار وتحسن البيئة المؤسسية. � البنك الدولي لكن التعافي المستدام يحتاج إلى الانتقال من إدارة الأزمة إلى معالجة أسبابها الهيكلية. عاشرًا: مسارات التعافي الاقتصادي يمكن تحديد أربعة مسارات مترابطة للتعافي: 1. توحيد المؤسسات الاقتصادية استعادة قدر أكبر من الاتساق بين المؤسسات المالية والنقدية يمثل شرطًا أساسيًا لفعالية السياسة الاقتصادية. 2. استعادة الإيرادات وتنويعها استئناف صادرات النفط يمكن أن يوفر موارد مهمة، لكنه لا ينبغي أن يعيد الاقتصاد إلى حالة الاعتماد السابقة على النفط. 3. تنشيط القطاع الخاص ينبغي تحسين بيئة الأعمال، وتوفير التمويل، وتقليل المخاطر التنظيمية، ودعم المشروعات الصغيرة والمتوسطة. 4. الاستثمار في القطاعات الإنتاجية خصوصًا الزراعة والثروة السمكية والصناعات الغذائية والطاقة والخدمات اللوجستية. والهدف ليس فقط زيادة الناتج، بل خلق قاعدة إنتاجية قادرة على توليد الوظائف والنقد الأجنبي والإيرادات العامة. الحصيلة التحليلية يمكن تلخيص الأزمة الاقتصادية اليمنية في معادلة أكثر تعقيدًا من مجرد «الحرب أضرت بالاقتصاد»: الصراع → تدمير رأس المال والإنتاج → الانقسام المؤسسي → انخفاض الاستثمار → توقف النفط → انخفاض الإيرادات والنقد الأجنبي → ضغوط سعر الصرف والتضخم → انخفاض الدخل الحقيقي → ضعف الطلب والاستثمار → استمرار الانكماش. وهذا يفسر لماذا لا يمكن حل الأزمة بإجراء واحد. فاستئناف النفط دون إصلاح مؤسسي قد يعيد الاعتماد الريعي، وتثبيت سعر الصرف دون معالجة أسباب نقص النقد الأجنبي قد يكون مؤقتًا، وزيادة الإنفاق الحكومي دون موارد مستدامة قد تزيد الاختلال المالي، وإعادة الإعمار دون إصلاح بيئة الاستثمار قد لا تولد نموًا مستدامًا. خاتمة توضح التجربة اليمنية أن الأزمة الاقتصادية الحالية ليست نتيجة الحرب وحدها، وإنما نتاج تفاعل الحرب مع اختلالات هيكلية تتمثل في ضعف التنويع الاقتصادي، والاعتماد على النفط، وضعف الإنتاج المحلي، والاعتماد الكبير على الواردات، والانقسام المؤسسي. وقد أدى توقف صادرات النفط إلى كشف هشاشة هذا النموذج بصورة أكثر وضوحًا، إذ تراجعت الإيرادات العامة والنقد الأجنبي، وازدادت الضغوط على المالية العامة وسعر الصرف. وعليه، فإن استعادة النمو الاقتصادي في اليمن تتطلب استراتيجية تتجاوز المعالجة قصيرة الأجل. ويأتي السلام والاستقرار المؤسسي في مقدمة شروط التعافي، يليه إصلاح المالية العامة والنظام النقدي، واستعادة النشاط الاستثماري، وتنويع القاعدة الإنتاجية. والهدف النهائي ينبغي ألا يكون مجرد استعادة معدلات الناتج التي كانت قائمة قبل الحرب، وإنما بناء اقتصاد أكثر تنوعًا وإنتاجية وقدرة على امتصاص الصدمات.
حمدي البناء